

W związku z obostrzeniami panującymi w Polsce, została wprowadzona Tarcza Finansowa 2.0 oferująca subwencje dla mikro, małych i średnich przedsiębiorstw. W przeciwieństwie do Tarczy Finansowej 1.0, obecna Tarcza 2.0 skierowana jest tylko do określonej grupy przedsiębiorców, które dodatkowo spełnią szereg warunków.
Tarcza Finansowa 2.0 (na obecną chwilę) skierowana jest:
-do mikroprzedsiębiorstw możliwość otrzymania subwencji finansowej w kwocie 18 tys. zł lub 36 tys. zł na jednego zatrudnionego,
-do małych i średnich przedsiębiorstw i polega na dofinansowaniu kosztów stałych nie pokrytych przychodami, w formie subwencji finansowej w kwocie 70% straty brutto.
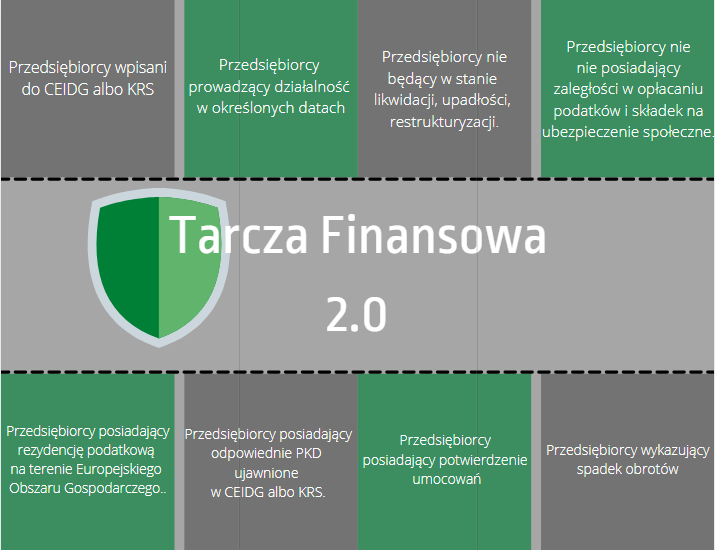
Beneficjentami subwencji mogą być przedsiębiorcy, którzy jednocześnie spełnili wszystkie poniższe warunki:
1) są wpisani do CEIDG albo KRS (zgodnie z Art. 4 ust. 1 i 2 ustawy prawo przedsiębiorców, to jest między innymi osoby fizyczne, osoby prawne lub jednostki organizacyjne niebędące osobą prawną, a także spółdzielnie, stowarzyszenia, fundacje, jeżeli prowadzą działalność gospodarczą).
2) prowadzą działalność na 31 grudnia 2019 roku oraz na dzień składania wniosku.
3) nie będą w stanie likwidacji, upadłości, restrukturyzacji.
4) nie posiadają zaległości w opłacaniu podatków i składek na ubezpieczenie społeczne. Warunek jest spełniony, jeśli co najmniej na jedną z dat: 31 grudnia 2019 roku, 31 grudnia 2020 roku lub dzień składania wniosku podatnik nie ma zaległości.
5) posiadając rezydencję podatkową na terenie Europejskiego Obszaru Gospodarczego. Główny beneficjent rzeczywisty w rozumieniu art. 2 ust. 2 pkt 1 Ustawy AML nie może posiadać rezydencji podatkowej w tzw. „rajach podatkowych”. Odejście od tej zasady jest jednak możliwe, jeśli Beneficjenta Programu i/lub jego głównego beneficjenta rzeczywistego zobowiąże się do przeniesienia rezydencji podatkowej na teren Europejskiego Obszaru Gospodarczego w terminie do 9 miesięcy od dnia udzielenia finansowania w ramach Programu.
6) posiadają odpowiednie PKD ujawnione w CEIDG albo KRS na wszystkie trzy daty: 31 grudnia 2019 roku, 1 listopada 2020 roku oraz na dzień składania wniosku. Kod PKD nie musi być umieszczony jako przeważający rodzaj działalności, co więcej podatnik może mieć ujawnione różne, podlegające pod subwencje kody w podanych terminach. Poniżej zostały przedstawione kody podlegające pod subwencje:
17.29.Z – Produkcja pozostałych wyrobów z papieru i tektury;
18.12.Z – Pozostałe drukowanie;
18.13.Z – Działalność usługowa związana z przygotowywaniem do druku;
18.14.Z – Introligatorstwo i podobne usługi;
49.39.Z – Pozostały transport lądowy pasażerski, gdzie indziej niesklasyfikowany;
47.71.Z – Sprzedaż detaliczna odzieży prowadzona w wyspecjalizowanych sklepach;
47.76.Z – Sprzedaż detaliczna kwiatów, roślin, nasion, nawozów, żywych zwierząt domowych, karmy dla zwierząt domowych prowadzona w wyspecjalizowanych sklepach;
47.81.Z – Sprzedaż detaliczna żywności, napojów i wyrobów tytoniowych prowadzona na straganach i targowiskach;
47.82.Z – Sprzedaż detaliczna wyrobów tekstylnych, odzieży i obuwia prowadzona na straganach i targowiskach;
47.89.Z – Sprzedaż detaliczna pozostałych wyrobów prowadzona na straganach i targowiskach;
56.21.Z – Przygotowywanie i dostarczanie żywności dla odbiorców zewnętrznych (katering);
55.10.Z – Hotele i podobne obiekty zakwaterowania;
55.20.Z – Obiekty noclegowe turystyczne i miejsca krótkotrwałego zakwaterowania;
56.10.A – Restauracje i inne stałe placówki gastronomiczne;
56.10.B – Ruchome placówki gastronomiczne;
56.29.Z – Pozostała usługowa działalność gastronomiczna;
56.30.Z – Przygotowywanie i podawanie napojów;
59.14.Z – Działalność związana z projekcją filmów;
73.11.Z – Działalność agencji reklamowych;
74.20.Z – Działalność fotograficzna;
77.21.Z – Wypożyczanie i dzierżawa sprzętu rekreacyjnego i sportowego;
79.11.A – Działalność agentów turystycznych;
79.12.Z – Działalność organizatorów turystyki;
79.11.B – Działalność pośredników turystycznych;
79.90.A – Działalność pilotów wycieczek i przewodników turystycznych;
79.90.B – Działalność w zakresie informacji turystycznej;
79.90.C – Pozostała działalność usługowa w zakresie rezerwacji, gdzie indziej niesklasyfikowana;
82.30.Z – Działalność związana z organizacją targów, wystaw i kongresów;
85.51.Z – Pozaszkolne formy edukacji sportowej oraz zajęć sportowych i rekreacyjnych;
85.52.Z – Pozaszkolne formy edukacji artystycznej;
85.59.B – Pozostałe pozaszkolne formy edukacji, gdzie indziej niesklasyfikowane;
86.90.A – Działalność fizjoterapeutyczna;
86.90.D – Działalność paramedyczna;
90.01.Z – Działalność związana z wystawianiem przedstawień artystycznych- zespół muzyczny;
90.02.Z – Działalność wspomagająca wystawianie przedstawień artystycznych;
90.04.Z – Działalność obiektów kulturalnych;
91.02.Z – Działalność muzeów;
93.11.Z – Działalność obiektów sportowych;
93.13.Z – Działalność obiektów służących poprawie kondycji fizycznej;
93.19.Z – Pozostała działalność związana ze sportem;
93.21.Z – Działalność wesołych miasteczek i parków rozrywki;
93.29.A – Działalność pokojów zagadek, domów strachu, miejsc do tańczenia i w zakresie innych form rozrywki lub rekreacji organizowanych w pomieszczeniach lub w innych miejscach o zamkniętej przestrzeni;
93.29.B – Pozostała działalność rozrywkowa i rekreacyjna, gdzie indziej niesklasyfikowana;
93.29.Z – Pozostała działalność rozrywkowa i rekreacyjna;
96.04.Z – Działalność usługowa związana z poprawą kondycji fizycznej.
7) posiadają potwierdzenie umocowań, tzn. momencie składania wniosku konieczne jest dołączenie potwierdzenia umocowania osoby reprezentującej Beneficjenta.
8) wykazują spadek obrotów. Przedsiębiorca musi wykazać minimum 30% spadek obrotów w okresie 1 kwietnia – 31 grudnia 2020 r. w stosunku do 1 kwietnia – 31 grudnia 2019 r. lub w okresie 1 października – 31 grudnia 2020 r. w stosunku do 1 października – 31 grudnia 2029 r.
Wnioski o subwencje można składać od 15 stycznia 2021 roku do 28 lutego 2021 roku.