

Jedną z najważniejszych kwestii dla pracownika i pracodawcy jest porozumienie się co do stawki wynagrodzenia. Pracownicy często nie rozumieją różnicy między kwotą brutto a netto, interesuje ich to co faktycznie znajdzie się na ich koncie, nie mając do końca świadomości ile czynników wpływa na kształtowanie się kwoty netto. Niejasna staje się sytuacja w której kilka osób mających takie samo brutto może mieć inne netto. Dla pracodawcy sytuacja też nie jest klarowna, trudno bez posiadania dokumentów od przyszłego pracownika informujących o jego sytuacji i preferencjach móc zagwarantować mu konkretną kwotę.
Kluczowe pojęcia
- Wynagrodzenie brutto – jest to kwota wynagrodzenia zawierająca w sobie: podatek dochodowy, składki potrącone na ubezpieczenia społeczne oraz zdrowotne.
- Wynagrodzenie netto – jest to kwota brutto po odjęciu należnych świadczeń publicznoprawnych, czyli po odliczeniu podatku i składek na ubezpieczenia społeczne oraz zdrowotne, składek PPK i innych potrąceń pracowniczych.
W skład ubezpieczeń społecznych wchodzą:
- ubezpieczenie emerytalne, pokrywane w takiej samej wysokości przez pracownika i pracodawcę, każdy po 9,76%
- ubezpieczenie rentowe, pracodawca pokrywa 6,5%, a pracownik 1,5%
- ubezpieczenie chorobowe, które w całości pokrywa pracownik, wynosi 2,45%
- ubezpieczenie wypadkowe, jego wartość jest zróżnicowana, zgodnie z ustawą o ubezpieczeniu społecznym z tytułu wypadków przy pracy i chorób zawodowych oraz odpowiednimi aktami wykonawczymi do tej ustawy. U pracodawców zatrudniających do 9 pracowników wynosi 1,67%, opłacana jest w całości przez pracodawcę
Łączne składki społeczne odprowadzane od wynagrodzenia brutto, leżące po stronie pracownika to 13,71%.
Ubezpieczenie zdrowotne, jego wysokość to 9%, naliczane jest od wartości wynagrodzenia brutto pomniejszonego o składki na ubezpieczenia społeczne (czyli o 13,71%), w całości odliczana od wynagrodzenia brutto.
Zaliczka na podatek dochodowy, tutaj zarówno pracodawcy jak i pracownicy mają najwięcej wątpliwości i dylematów. Aby poprawnie wyliczyć kwotę zaliczki od wynagrodzenia brutto należy wziąć pod uwagę złożone przez pracownika dokumenty, przede wszystkim druk PIT2, w którym pracownik deklaruje lub nie odpowiednie ulgi od podatku, preferencyjne opodatkowanie, koszty uzyskania przychodu, dodatkowe zwolnienia z podatku.
Stawka podatku w pierwszym progu podatkowym pracownika, czyli do osiągnięcia dochodu na poziomie 120 000zł, to 12%, drugi próg podatkowy dla dochodów po przekroczeniu 120 000zł to 32%. Podstawę do opodatkowania oblicza się poprzez odjęcie z wynagrodzenia brutto pracownika składki ZUS oraz kosztów uzyskania przychodu, które w zależności od tego czy pracownik zamieszkuje w miejscowości w której znajduje się zakład pracy czy nie, wynoszą odpowiednio 250 zł lub 300 zł. Otrzymaną podstawę do opodatkowania mnożymy przez odpowiednią stawkę podatkową (12%/32%). Od otrzymanej kwoty mamy jeszcze możliwość odjęcia kwoty zmniejszającej podatek, pod warunkiem, że takie oświadczenie w dokumencie PIT 2 złożył pracownik.
Przykłady:
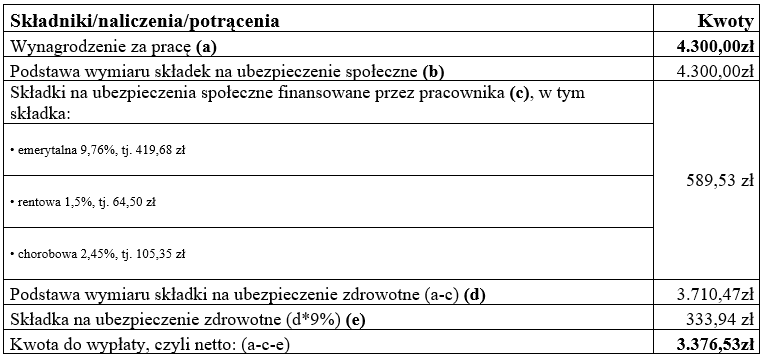
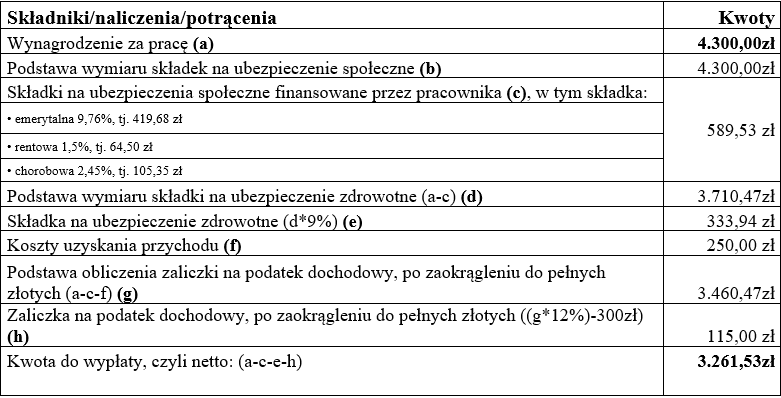
- Przykład obliczenia wynagrodzenia netto i jego obciążeń przy założeniu, że:
- pracownik otrzymuje wynagrodzenie ze stosunku pracy w wysokości wynagrodzenia minimalnego, tj. od 1 lipca 2024 r. wynoszącego 4.300 zł,
- pracownikowi przysługują podstawowe koszty uzyskania przychodów (250 zł),
- pracodawca jest upoważniony do pomniejszania zaliczki na podatek dochodowy o 1/12 kwoty zmniejszającej podatek (300 zł),
- pracownik ukończył 26 lat,
- właściwa dla pracodawcy stopa procentowa składki wypadkowej wynosi 1,67%,
- pracownik nie jest uczestnikiem PPK.
Od tego wynagrodzenia pracodawca obliczy:
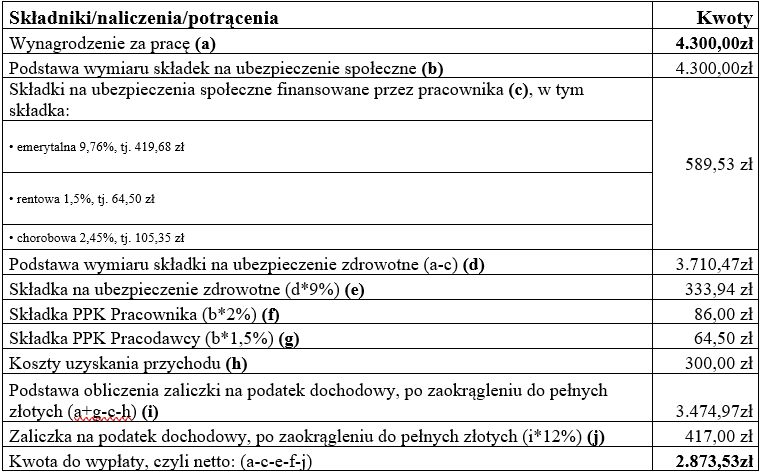
- Przykład obliczenia wynagrodzenia netto i jego obciążeń przy założeniu, że:
- – pracownik otrzymuje wynagrodzenie ze stosunku pracy w wysokości wynagrodzenia minimalnego, tj. od 1 lipca 2024 r. wynoszącego 4.300 zł,
- pracownikowi przysługują podwyższone koszty uzyskania przychodów (300 zł),
- pracodawca nie jest upoważniony do pomniejszania zaliczki na podatek dochodowy o 1/12 kwoty zmniejszającej podatek (300 zł),
- pracownik ukończył 26 lat,
- właściwa dla pracodawcy stopa procentowa składki wypadkowej wynosi 1,67%,
- pracownik jest uczestnikiem PPK.
Od tego wynagrodzenia pracodawca obliczy:
- Przykład obliczenia wynagrodzenia netto i jego obciążeń przy założeniu, że:
- pracownik otrzymuje wynagrodzenie ze stosunku pracy w wysokości wynagrodzenia minimalnego, tj. od 1 lipca 2024 r. wynoszącego 4.300 zł,
- pracownikowi nie przysługują koszty uzyskania przychodów,
- pracodawca nie jest upoważniony do pomniejszania zaliczki na podatek dochodowy,
- pracownik nie ukończył 26 lal,
- właściwa dla pracodawcy stopa procentowa składki wypadkowej wynosi 1,67%,
- pracownik nie jest uczestnikiem PPK.
Od tego wynagrodzenia pracodawca obliczy: